Domain wohnungsnebenkosten.de kaufen?
Wir ziehen mit dem Projekt
wohnungsnebenkosten.de um.
Sind Sie am Kauf der Domain
wohnungsnebenkosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnungsnebenkosten.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
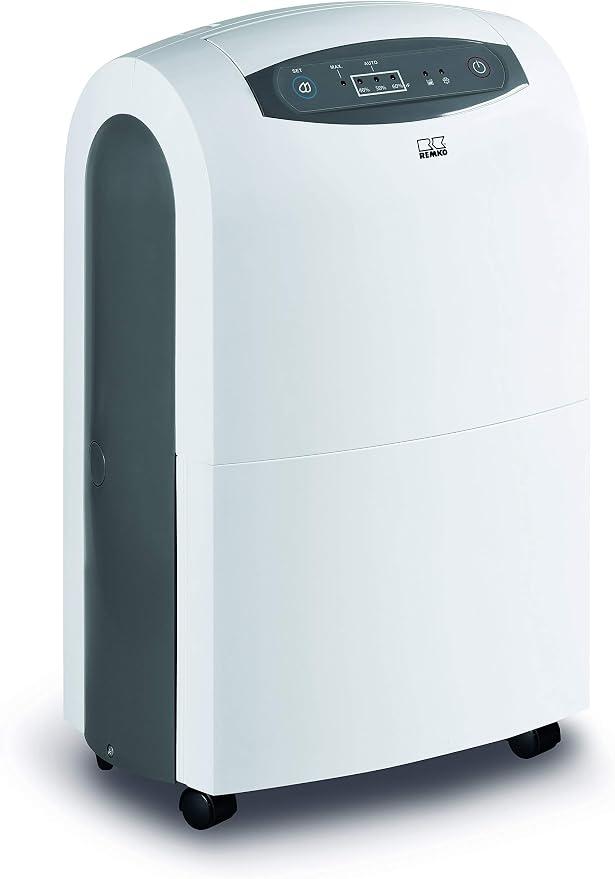
Mobiler Eco Luftentfeuchter mit niedrigen BetriebskostenSehr niedrige Betriebskosten aus der Steckdose, 230 VoltUmweltfreundliches Kältemittel R290Störungsfreier Dauereinsatz auch rund um die UhrVollautomatische SteuerungBesonders effizient durch den Einsatz eines RollkolbenverdichtersFeuchtigkeitssteuerung durch eingebauten HygrostatFahrbar bei sehr geringem EigengewichtKompakt, deshalb leicht im PKW zu transportieren805,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
NebenkostenAbrechnung 2020NebenkostenAbrechnung 2020 Rechnen Sie Betriebs- und Nebenkosten rechtssicher ab Vermeiden Sie Fehler bei der Erstellung der Betriebs- und Nebenkostenabrechnung. Die Software "NebenkostenAbrechnung 2020" hilft privaten Vermietern bei der rechtssicheren Umlage von Betriebs-, Heiz- und Nebenkosten für beliebig viele Objekt-, Wohnungs- und Mieterdaten Sparen Sie Zeit und vergessen Sie nichts durch vorangelegte Kostenarten und gängige Umlageschlüssel - beliebig erweiterbar! Hinweis: Nur für Abrechungszeiträume beginnend in 2020. Laut Deutschem Mieterbund ist jede zweite Abrechnung falsch oder unvollständig. Umzulegende Kosten müssen in der Betriebskostenverordnung aufgelistet und für jeden Mieter ausweis- und belegbar sein. Beugen Sie Auseinandersetzungen mit Ihren Mietern vor - mit der Software NebenkostenAbrechnung 2020 sind Sie auf der sicheren Seite. Kostenlose Online-Updates der Software halten Sie immer auf dem neuesten Rechtsstand. Nehmen Sie die Abrechnung der Nebenkosten selbst in die Hand! Verteilung der Kosten anhand vorgegebener und flexibel anpassbarer Umlageschlüssel Per Mausklick zur Übersicht aller Kostenanteile und Umlage über alle Mieter Direkte Erfassung von Zählerständen und Zuordnung von Rechnungen für alle Betriebskostenarten Wertvolle Praxistipps und Musterfälle zu den häufigsten Problemfällen (z.B. Abrechnung bei Mieterwechsel oder die Umlage von Heizkosten) Kostenlose Vermietertipps und digitale Belegverwaltung Erhalten Sie neben der Software kostenlosen Zugang zum Online-Ratgeber NebenkostenBerater . Stets aktuelle Tipps, Checklisten und Erläuterungen helfen Ihnen bei allen Fragen rund um das private Vermieten (365 Tage Zugriff ab Registrierung). Features: Direkt ausfüllbare Bescheinigung über Haushaltsnahe Dienstleistungen (§35a II EStG) nach den Maßgaben der Finanzbehörden Verbesserung bei der Berechnung der Umlagen, da jetzt auch längere Zeiträume als der Abrechnungszeitraum berücksichtigt werden. Alle Rechnungen und Belege bequem über den BelegManager verwalten und alle relevanten Bezeichnungen und Beträge direkt in die NebenkostenAbrechnung übernehmen. Auf dem neusten Rechtsstand: Mit allen aktuellen und wichtigen Informationen rund um die Themen Betriebskosten- und Heizkostenabrechnung Flexibler Abrechnungszeitraum Nutzen Sie NebenkostenAbrechnung 2020 je Objekt auch mit unterschiedlichen Abrechnungszeiträumen für alle Abrechnungen mit Beginn im Jahr 2020 . Ein Abrechungszeitraum umfasst max. 365 bzw. 366 Tage und sollte spätestens zum 31.12.2020 beginnen. Noch einfacher im Folgejahr Durch die Übernahme der Daten von der NebenkostenAbrechnung 2020 in die Folgeversion 2021 müssen Sie in vielen Fällen lediglich die Verbrauchswerte aktualisieren - Fertig! Systemvoraussetzungen Hardware : PC ab 1 GHz, min. 512 MB RAM, CD-ROM-Laufwerk Betriebssystem : Windows 8 / 10 Aktueller Webbrowser : z. B. Chrome oder Firefox Internet-Zugang für Ratgeber und Online-Update Festplattenspeicher : ca. 200 MB USB-Installation: USB 2.0-Stick ab 512 MB29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Mobiler Eco Luftentfeuchter mit niedrigen BetriebskostenSehr niedrige Betriebskosten aus der Steckdose, 230 VoltUmweltfreundliches Kältemittel R290Störungsfreier Dauereinsatz auch rund um die UhrVollautomatische SteuerungBesonders effizient durch den Einsatz eines RollkolbenverdichtersFeuchtigkeitssteuerung durch eingebauten HygrostatFahrbar bei sehr geringem EigengewichtKompakt, deshalb leicht im PKW zu transportieren805,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Solar-poolabdeckung, Uv-beständiges Material, Senkt Heizkosten, Schwarzeffektive wärmeisolation : hält das poolwasser warm, indem wärmeverluste an kühlen nächten minimiert werden, und sorgt so für ein angenehmes schwimmerlebnis. schutz vor schmutz : schützt ihr pool vor blättern und schmutz und reduziert erheblich den aufwand für reinigung und wartung. benutzerfreundlich : leichtgewichtig gestaltet, was das platzieren und entfernen erleichtert und somit ihren allgemeinen poolgenuss erhöht. kosteneffizient : hilft, die energiekosten für die poolheizung zu senken, sodass sie geld sparen können, während sie ihren pool genießen. dauerhaftes design : aus hochwertigen materialien gefertigt, was eine langlebige nutzung und zuverlässige leistung für ihre poolbedürfnisse gewährleistet. Spezifikation: material: uvbeständiges polyethylen abmessungen: 488 cm durchmesser kompatibilität: geeignet für standardschwimmbecken leistung: reduziert die heizkosten des pools wartung: einfach mit einem schlauch zu reinigen Die von Ihnen gekaufte Variante ist: Schwarz153,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Betriebskosten« orange, 29.7x31.5 cmThemenringbuch mit Register »Meine Betriebskosten«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: orange, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.